Bilanço hazırlarken en çok zorlayan nokta, rakamları bir araya getirmek değil; o rakamların işletmenin gerçek durumunu doğru yansıtıp yansıtmadığını anlamaktır. Yanlış sınıflanan tek bir kalem bile likiditeyi güçlü gösterirken gerçekte kırılgan bir tablo yaratabilir. Kendi tecrübemle söyleyebilirim ki küçük işletmelerde hata çoğu zaman muhasebe bilgisinin eksikliğinden değil, bilanço mantığının parça parça öğrenilmesinden kaynaklanır. Bu yazıda bilanço örneklerini sade ama teknik doğruluğu yüksek bir çerçevede inceleyecek, hangi kalemin nereye yazıldığını ve rakamların nasıl yorumlandığını net biçimde göreceksin.
Bilanço mantığını netleştiren temel çerçeve
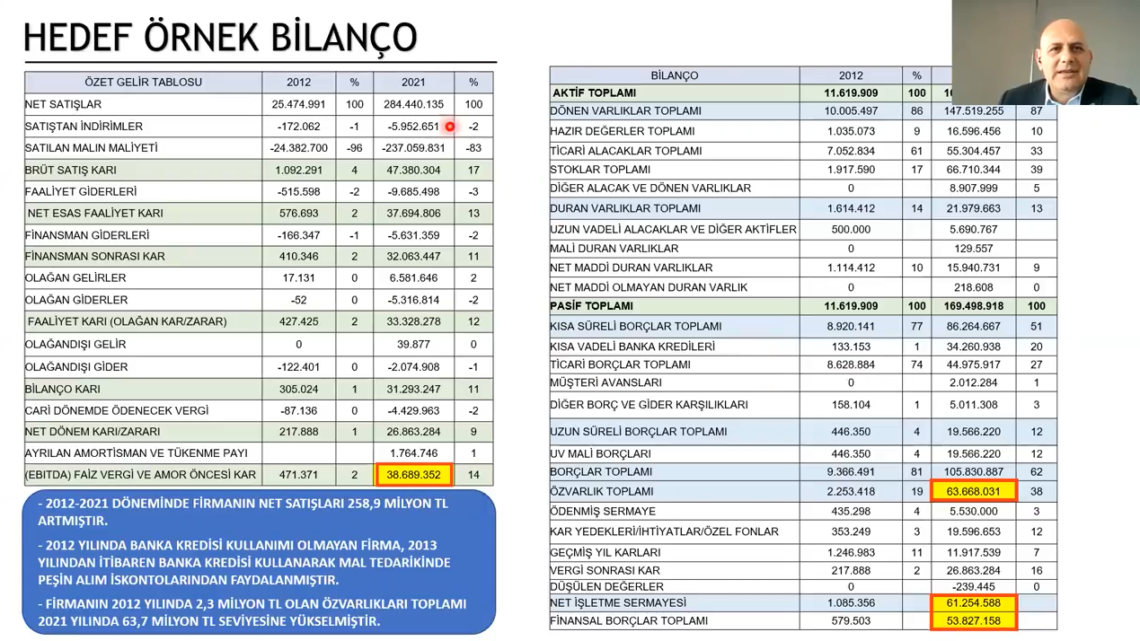
Bilanço, işletmenin belli bir tarihte sahip olduğu varlıkları, borçları ve öz kaynaklarını aynı tabloda gösterir. Temel denklem basittir:
Varlıklar = Yükümlülükler + Öz kaynaklar
Bu denklem yalnızca muhasebe kuralı değildir. Aynı zamanda finansal sağlığın omurgasını kurar. Uluslararası Finansal Raporlama Standartları çerçevesinde hazırlanan tablolarda da bilanço mantığı bu denkleme dayanır. Türkiye’de finansal raporlama yaklaşımı, Türkiye Finansal Raporlama Standartları ve Vergi Usul Kanunu uygulamalarıyla şekillenir. Bu yüzden bilanço örneklerini incelerken hem teknik sınıflamaya hem de kullanım amacına bakmak gerekir.
Bir bilançoda üç ana bölüm yer alır:
– Dönen varlıklar
– Duran varlıklar
– Kısa ve uzun vadeli yükümlülükler ile öz kaynaklar
Dönen varlıklar, normal şartlarda bir yıl içinde paraya çevrilen kalemleri içerir. Kasa, banka, ticari alacaklar ve stoklar bu gruptadır. Duran varlıklar ise işletmenin daha uzun süre kullandığı değerleri kapsar. Makine, demirbaş, bina, taşıt ve bazı uzun vadeli yatırımlar buna girer.
Yükümlülükler tarafında kısa vadeli borçlar ile uzun vadeli borçlar ayrılır. Öz kaynaklar ise sermaye, geçmiş yıl kârları, dönem kârı gibi kalemlerden oluşur. Yıllar süren finansal tablo takibim gösteriyor ki birçok işletme bilançoyu sadece vergi dönemi belgesi gibi görüyor. Oysa banka kredisi görüşmeleri, yatırımcı sunumları ve şirket değerleme süreçleri doğrudan bu tabloya bakar.
Bilanço örnekleri üzerinden pratik inceleme
Aşağıda üç farklı senaryo üzerinden bilanço mantığını birlikte inceleyelim. Rakamlar örnek amaçlıdır ama sınıflama gerçeğe uygundur.
Örnek 1: Küçük ölçekli ticaret işletmesi bilançosu
31 Aralık tarihli bir ticaret işletmesini düşün:
Dönen varlıklar
– Kasa: 120.000 TL
– Bankalar: 380.000 TL
– Ticari alacaklar: 450.000 TL
– Stoklar: 700.000 TL
Duran varlıklar
– Demirbaşlar: 250.000 TL
– Taşıtlar: 600.000 TL
– Birikmiş amortismanlar: -150.000 TL
Toplam varlıklar
– 2.350.000 TL
Kısa vadeli yükümlülükler
– Ticari borçlar: 520.000 TL
– Kısa vadeli banka kredileri: 430.000 TL
– Ödenecek vergiler: 90.000 TL
Uzun vadeli yükümlülükler
– Uzun vadeli kredi: 410.000 TL
Öz kaynaklar
– Sermaye: 600.000 TL
– Geçmiş yıl kârları: 180.000 TL
– Dönem net kârı: 120.000 TL
Toplam kaynaklar
– 2.350.000 TL
Bu örnekte ilk kontrol edeceğin şey, toplam varlıklar ile toplam kaynakların eşit olup olmadığıdır. Eşitlik varsa teknik bütünlük sağlanır. İkinci aşamada oranlara bakarsın.
Cari oran hesabı:
Dönen varlıklar / Kısa vadeli yükümlülükler
1.650.000 / 1.040.000 = yaklaşık 1,59
Finans literatüründe cari oranın 1’in üzerinde olması çoğu sektör için kısa vadeli ödeme gücü açısından olumlu kabul edilir. Ancak tek başına yeterli değildir. Stok ağırlığı yüksekse bu oran olduğundan güçlü görünebilir.
Asit-test oranı hesabı:
Dönen varlıklar – Stoklar / Kısa vadeli yükümlülükler
950.000 / 1.040.000 = yaklaşık 0,91
Bu değer, işletmenin stok satmadan kısa vadeli borçlarını ödeme kapasitesinin sınırlı olduğunu gösterir. Özellikle perakende ve toptan ticarette bu fark çok şey anlatır.
Örnek 2: Hizmet şirketi bilançosu
Hizmet şirketlerinde stok kalemi zayıf ya da sıfır olabilir. Bu yüzden likidite analizi daha net görünür.
Dönen varlıklar
– Kasa ve bankalar: 900.000 TL
– Ticari alacaklar: 300.000 TL
Duran varlıklar
– Yazılım lisansları: 220.000 TL
– Mobilya ve ofis ekipmanları: 180.000 TL
– Birikmiş amortismanlar: -70.000 TL
Toplam varlıklar
– 1.530.000 TL
Kısa vadeli yükümlülükler
– Tedarikçi borçları: 140.000 TL
– Personel gider tahakkukları: 110.000 TL
– Vergi borçları: 80.000 TL
Uzun vadeli yükümlülükler
– Finansal kiralama borcu: 200.000 TL
Öz kaynaklar
– Sermaye: 500.000 TL
– Geçmiş yıl kârları: 300.000 TL
– Dönem net kârı: 200.000 TL
Toplam kaynaklar
– 1.530.000 TL
Burada cari oran:
1.200.000 / 330.000 = yaklaşık 3,64
Bu tablo ilk bakışta çok güçlü görünür. Fakat alacak tahsil süresi uzunsa nakit akışı bozulabilir. Türkiye Cumhuriyet Merkez Bankası sektör bilançoları ve reel sektör verileri, tahsilat-vade dengesinin özellikle KOBİ’lerde kritik rol oynadığını uzun süredir ortaya koyuyor. Yani bilançoda var görünen alacak, kasadaki nakit kadar güvenli olmayabilir.
Örnek 3: Üretim yapan işletmede bilanço okuması
Üretim şirketlerinde stok yapısı daha karmaşıktır. İlk madde, yarı mamul ve mamul ayrımı işletmenin çevrim hızını etkiler.
Dönen varlıklar
– Nakit ve banka: 250.000 TL
– Ticari alacaklar: 650.000 TL
– Stoklar: 1.400.000 TL
Duran varlıklar
– Makine ve tesis: 2.200.000 TL
– Birikmiş amortismanlar: -500.000 TL
– Arsalar: 900.000 TL
Toplam varlıklar
– 4.900.000 TL
Kısa vadeli yükümlülükler
– Ticari borçlar: 1.100.000 TL
– Kısa vadeli finansal borçlar: 900.000 TL
Uzun vadeli yükümlülükler
– Uzun vadeli kredi: 1.000.000 TL
Öz kaynaklar
– Sermaye: 1.200.000 TL
– Geçmiş yıl kârları: 300.000 TL
– Dönem kârı: 400.000 TL
Toplam kaynaklar
– 4.900.000 TL
Bu bilançoda üretim kapasitesi yüksek görünüyor. Ama kısa vadeli finansal borç yükü de belirgin. Borç/öz kaynak oranı yaklaşık:
3.000.000 / 1.900.000 = 1,58
Bu seviye bazı sektörlerde yönetilebilir, bazı sektörlerde riskli sayılır. OECD ve Dünya Bankası kaynaklı KOBİ finansmanı raporları, yüksek faiz dönemlerinde borç servis yükünün işletme dayanıklılığı üzerinde doğrudan baskı kurduğunu sık sık vurgular. Özellikle üretim işletmelerinde stok-finansman ilişkisini görmeden bilanço yorumu eksik kalır.
Rakamları yorumlarken hangi noktalara odaklanmalısın
Bir bilanço örneğine baktığında sadece kalemleri okumak yetmez. Aşağıdaki mantıkla ilerlersen tabloyu daha doğru çözersin.
1. Likidite gücünü test et
Kısa vadeli borçların ne kadarını bir yıl içinde çevrilebilen varlıklarla karşılıyorsun? Cari oran ve asit-test oranı burada ilk sinyali verir.
2. Borç yapısını ayır
Borçların kısa mı uzun mu vadeli? Aynı toplam borç, farklı vadelerde çok farklı risk üretir. Kısa vade yoğunluğu nakit baskısını artırır.
3. Öz kaynak kalitesine bak
Sermaye güçlü olabilir ama geçmiş yıl zararları öz kaynak tabanını aşındırabilir. Dönem kârı tek başına güven vermez.
4. Stokların gerçek değerini sorgula
Yavaş dönen stok, bilançoda değer taşır ama piyasada hızla nakde dönmeyebilir. Özellikle modası geçen ürünlerde bu risk büyür.
5. Alacak yaşlandırmasını incele
90 günü aşan alacaklar bilanço kalitesini bozar. Benzer tutarda iki şirketten biri çok daha riskli olabilir; farkı alacakların tahsil süresi yaratır.
6. Duran varlık yatırımını faaliyetle karşılaştır
Makine parkı büyürken satışlar yerinde sayıyorsa atıl kapasite sorunu olabilir. Bu durum kârlılığı aşağı çeker.
Ankara Destek üzerinde finansal tablo yorumlama içeriklerini incelerken en sık gördüğüm soru şu oluyor: Bilanço güçlü görünürken neden işletme nakit sıkışıklığı yaşar? Cevap çoğu zaman alacak vadesi, stok devir hızı ve kısa vadeli kredi yükünde saklıdır.
Yanlış bilanço sınıflamalarının yarattığı riskler
Bilanço örneklerinde en fazla hata veren alan sınıflamadır. Kalem doğru hesapta yer almazsa oran analizi bozulur, yönetsel karar da yanlış çıkar.
En sık karşılaştığım hatalar şunlar:
– Ortaklardan alacakları ticari alacak gibi yorumlamak
– Uzun vadeli kredinin bir yıl içinde ödenecek kısmını kısa vadeye taşımamak
– Kullanılmayan ya da hurda niteliğindeki stokları aktif tutmak
– Amortisman ayırmadan duran varlıkları olduğundan yüksek göstermek
– Tahsil kabiliyeti zayıf alacaklar için karşılık düşünmemek
Kendi tecrübemle söyleyebilirim ki kredi başvurularında bankalar artık sadece bilanço toplamına bakmıyor. Kalemlerin niteliğini de sorguluyor. Türkiye Bankalar Birliği ve banka analiz pratikleri uzun süredir bu yönde ilerliyor. Özellikle kısa vadeli borçların dönen varlıklarla uyumu, kredi komitelerinde ilk bakılan alanlardan biri oluyor.
Sahada işe yarayan bilanço kontrol yaklaşımı
Bir bilanço örneğini hızlı ama sağlam biçimde değerlendirmek istiyorsan şu sırayı izle:
1. Eşitlik kontrolü yap
Toplam varlıklar ile toplam kaynaklar eşit mi? Değilse tabloyu yorumlamaya hiç başlama.
2. Nakit ağırlığını ölç
Kasa ve banka toplamı kısa vadeli borçların ne kadarını karşılıyor? Bu oran sana ilk nefes alanını gösterir.
3. Alacak ve stok bağımlılığını ayır
Dönen varlıkların büyük kısmı stok ve alacaktan oluşuyorsa işletme kağıt üzerinde güçlü, sahada kırılgan olabilir.
4. Borcun vadesini oku
Aynı borç tutarı, uzun vadede yönetilebilirken kısa vadede kriz yaratabilir.
5. Öz kaynak hareketini incele
Sermaye artmış mı, kâr işletmede tutulmuş mu, zarar geçmiş yıllardan taşınmış mı? Buradaki değişim işletmenin dayanıklılığını gösterir.
6. Geçen yıl ile karşılaştır
Tek dönem bilanço fotoğraftır. İki dönem bilanço ise hikâyedir. Trend görmeden karar verme.
Ankara Destek okurları için net söyleyeyim: Eğer bilançoyu yalnızca muhasebecinin hazırladığı bir dosya gibi görürsen işletmenin riskini geç fark edersin. Ama her çeyrekte bu altı adımı uygularsan bozulmayı erkenden yakalarsın.
Sıkça Sorulan Sorular
Bilanço ile gelir tablosu arasındaki fark nedir?
Bilanço belli bir tarihteki finansal durumu gösterir. Gelir tablosu ise belli bir dönemdeki gelir ve giderleri gösterir.
Bilanço neden denk çıkmak zorundadır?
Çünkü her varlığın bir finansman kaynağı vardır. Muhasebe denklemi bu ilişkiyi zorunlu kılar.
Cari oran kaç olursa iyi sayılır?
Sektöre göre değişir. Çoğu durumda 1’in üzeri olumlu görünür, fakat stok ve alacak kalitesini ayrıca incelemek gerekir.
Stokların yüksek olması her zaman kötü müdür?
Hayır. Hızlı dönen ve talep gören stok olumlu olabilir. Yavaş dönen stok ise nakit baskısı yaratır.
Öz kaynak eksiye düşerse ne anlama gelir?
İşletmenin birikmiş zararları sermayeyi aşmış olabilir. Bu durum finansal dayanıklılık açısından ciddi uyarı verir.
Küçük işletmeler bilanço analizi yapmalı mı?
Evet. Hatta küçük işletmeler için daha kritiktir. Nakit tamponu sınırlı olduğu için hata payı düşüktür.
Bir bilanço örneğini eline aldığında artık sadece rakam görme; işletmenin ödeme gücünü, borç baskısını ve büyüme kapasitesini de oku. Elindeki son bilanço varsa, önce kısa vadeli borç toplamını yaz, ardından nakit, alacak ve stok tutarlarını karşılaştır. En çok takıldığın bilanço kalemi hangisi? Yorumlarda yaz, birlikte netleştirelim.